
گزارشهای Jon Peddie Research و Mercury Research نشان میدهد محموله پردازندههای مرکزی در سهماهه چهارم ۲۰۲۵ با رشد ۲.۷ درصدی در بخش کلاینت و ۶.۵ درصدی فصلی (و ۱۳.۶ درصدی سالانه) در سرور همراه بوده است.
به گزارش سرویس سختافزار تکناک، جدیدترین گزارشهای بازار نشان میدهد که صنعت پردازندههای مرکزی (CPU) در سهماهه چهارم سال ۲۰۲۵ با افزایش قابل توجهی در محمولهها در هر دو بخش کلاینت (رایانههای شخصی) و سرور x86 روبرو بوده است. این رشد، به ویژه در بخش سرور، چشمگیرتر بوده و نشاندهنده پویایی بازار و تغییرات در سهم شرکتهای اصلی است.
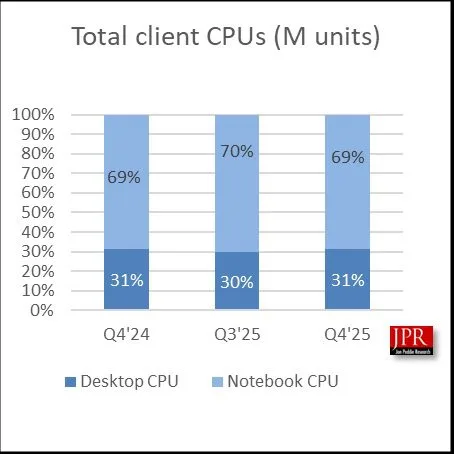
بر اساس گزارش منتشر شده توسط Jon Peddie Research (JPR)، محمولههای پردازندههای مرکزی کلاینت در سهماهه چهارم ۲۰۲۵ نسبت به سهماهه قبلی (سهماهه سوم ۲۰۲۵) ۲.۷ درصد افزایش یافته است. این چهارمین سهماهه متوالی است که بازار کلاینت مسیر رشد را دنبال میکند. با این حال، در مقایسه با سال گذشته (سهماهه چهارم ۲۰۲۴)، این رقم ۷ درصد کاهش را نشان میدهد. در حال حاضر، بازار نوتبوکها با ۶۹ درصد سهم، همچنان در بازار رایانههای رومیزی پیشتاز است.
دکتر جان پدی، رئیس Jon Peddie Research، این رشد را تا حدی به رفتار فصلی خرید و همچنین تأثیر تعرفههای متغیر و پایان پشتیبانی مایکروسافت از ویندوز ۱۰ سال ۲۰۱۶ مرتبط میداند. وی همچنین پیشبینی میکند که در سهماهه اول ۲۰۲۶ شاهد کاهش در محمولهها خواهیم بود، که دلیل آن را محدودیتهای حافظه و فرآیند تولید گرانتر عنوان کرد.
در بخش پردازندههای مرکزی سرور، رشد حتی چشمگیرتر بوده است. محمولههای جهانی نسبت به سهماهه قبلی ۶.۵ درصد و نسبت به سال گذشته ۱۳.۶ درصد افزایش یافتهاند. این رشد عمدتاً ناشی از تقاضای بالا برای مراکز داده و سرورهای هوش مصنوعی است که بخش فناوری را به شدت تحت تأثیر قرار دادهاند.
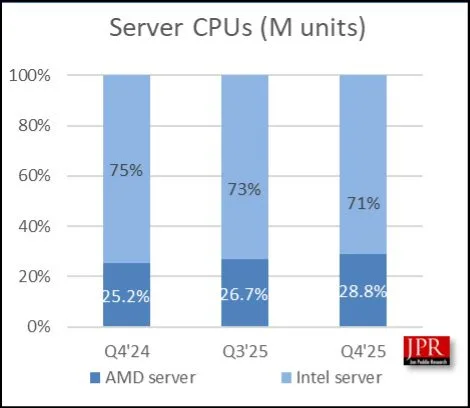
در این میان، AMD توانسته است سهم بازار سرور خود را به طور قابل توجهی افزایش دهد. سهم بازار سرور AMD در سهماهه چهارم ۲۰۲۵ به ۲۸.۸ درصد رسید که نسبت به ۲۵.۲ درصد در سهماهه چهارم ۲۰۲۴ رشد نشان میدهد. در مقابل، سهم بازار سرور اینتل از ۷۵ درصد در سهماهه چهارم ۲۰۲۴ به ۷۱ درصد در سهماهه چهارم ۲۰۲۵ کاهش یافته است. این ارقام با گزارشهای Mercury Research نیز مطابقت دارند که سهم ۲۸.۸ درصدی AMD از بازار سرور و سهم درآمدی ۴۱.۳ درصدی را برجسته میکند.
AMD با مجموعه قدرتمند پردازندههای خود، سهم واحد و درآمدی خود را افزایش داده و نسل بعدی خانواده Zen 6 خود را برای عرضه در سال ۲۰۲۶ اعلام کرده است. اینتل نیز متعهد به تثبیت و تقویت نقشه راه پردازندههای مرکزی خود در سال ۲۰۲۶ با طیف وسیعی از خانوادههای جدید است. لیپ-بو تان، مدیر عامل اینتل، پیشتر در نشست اعلام درآمد، نقشه راه محصول را تشریح کرده بود. اینتل بر روی سادهسازی نقشه راه و تمرکز بر تقاضای قوی سرور و بهروزرسانیهای عمده محصولات کلاینت تأکید دارد.
اینتل همچنین بر توسعه محصولاتی مانند “Diamond Rapids 16 کاناله” و تسریع “Coral Rapids” که قابلیت چند رشتهای را به نقشه راه مرکز داده بازمیگرداند، متمرکز شده است. همکاری با انویدیا برای تولید یک پردازنده زئون سفارشی با NVLink نیز از برنامههای اینتل برای ارائه بهترین عملکرد x86 در گرههای میزبان هوش مصنوعی است.
wccftech مینویسد که در بخش رایانش کلاینت، اینتل با سری Core Ultra 3 (که قبلاً با نام Panther Lake شناخته میشد) که بر پایه فناوری پیشرفته Intel 18A ساخته شده، موقعیت خود را در نوتبوکهای مصرفکننده و سازمانی تقویت میکند. همچنین، عرضه پردازندههای جدید Intel Core Ultra Series 2 در سال جاری، هدف این شرکت برای ارائه ترکیبی عالی از عملکرد و ارزش برای گیمرها و تولیدکنندگان محتوا است.
با توجه به این روندها، پیشبینی میشود که رقابت در بازار پردازندههای مرکزی در سالهای آتی همچنان پویا و داغ باقی بماند، به ویژه با افزایش تقاضا برای راهحلهای هوش مصنوعی و مراکز داده.