فهرست مطالب
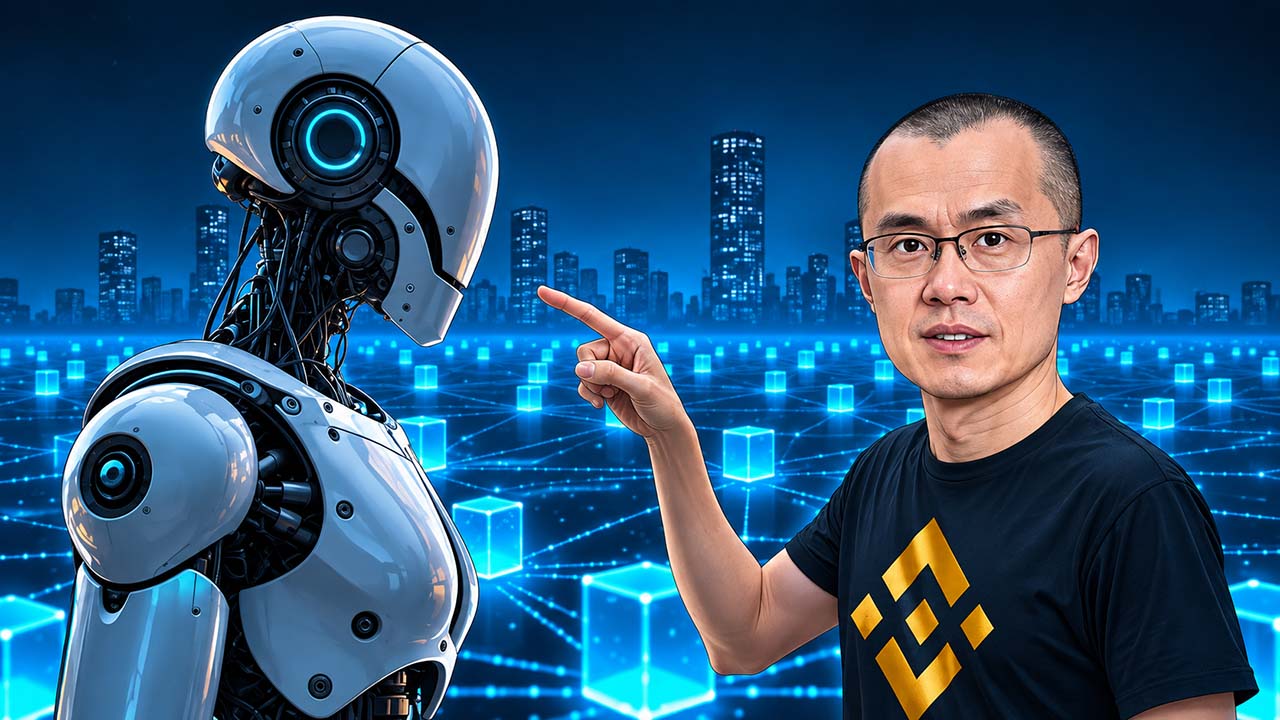
چانگپنگ ژائو (CZ)، بنیانگذار و مدیرعامل سابق صرافی بایننس پیشبینی کرد که عاملهای هوش مصنوعی برای انجام پرداختهای مالی، ارزهای دیجیتال را به کارتهای اعتباری و حسابهای بانکی ترجیح خواهند داد.
به گزارش سرویس ارز دیجیتال تکناک، او در مصاحبهای با برنامه Pivot اعلام کرد که گسترش عاملهای خودمختار هوش مصنوعی میتواند شیوه انجام تراکنشهای مالی را متحول کند.
ژائو معتقد است که عاملهای هوش مصنوعی به دلیل اتصال دائمی به اینترنت، برای ارسال و دریافت پول به زیرساختهای پرداخت دیجیتال نیاز دارند. در مقابل، سیستمهای بانکی سنتی برای استفاده انسانها طراحی شدهاند و محدودیتهایی مانند احراز هویت مشتری (KYC)، ساعات کاری بانکها و امکان بازپسگیری وجه دارند.
او پیشبینی کرد که با افزایش استفاده از عاملهای هوش مصنوعی برای انجام پرداختهای خرد و روزمره، تعداد تراکنشهای شبکههای بلاکچینی ممکن است بین هزار تا یک میلیون برابر افزایش یابد.
با وجود این، تحقق چنین پیشبینی بزرگی به توسعه زیرساختهایی بستگی دارد که بتوانند پرداختهای خودکار را با امنیت بالا و هزینه پایین انجام دهند.
بیشتر بخوانید: بایننس پس از ۶ سال به فعالیت استخر استخراج بیتکوین خود پایان می دهد
سه پیششرط برای گسترش پرداختهای هوش مصنوعی
نخستین چالش، تعیین هویت و مسئولیت مالی عاملهای هوش مصنوعی است. حتی اگر یک عامل هوشمند بتواند بدون دخالت انسان خرید کند، همچنان باید مشخص باشد چه شخص یا سازمانی مسئول هزینههای آن است.
به همین دلیل، انتظار میرود کیف پولهای دیجیتال ابتدا به قابلیتهایی مانند تعیین سقف هزینه و محدودسازی مجوزهای پرداخت مجهز شوند. چنین امکاناتی میتوانند از تراکنشهای غیرمجاز جلوگیری کنند.
دومین موضوع، استفاده از استیبلکوینها بهجای ارزهای دیجیتال پرنوسان است. عاملهای هوش مصنوعی برای پرداخت صورتحسابها و تسویه معاملات به واحد پولی باثبات نیاز دارند. بنابراین، احتمالا بخش عمده پرداختهای ماشینی از طریق استیبلکوینها انجام خواهد شد.
سومین پیششرط، کاهش کارمزد و افزایش سرعت تراکنشها است. انجام میلیونها پرداخت خرد تنها زمانی توجیه اقتصادی دارد که هزینه هر تراکنش به کسری از یک سنت برسد.
بیشتر بخوانید: اپلیکیشن بایننس از فروشگاه گوگل حذف شد
کدام شبکههای بلاکچینی برنده خواهند شد؟
با گسترش پرداختهای خودکار، رقابت میان شبکههای بلاکچینی و ارائهدهندگان کیف پول دیجیتال احتمالا افزایش خواهد یافت.
در این رقابت، پروژههایی شانس موفقیت بیشتری دارند که بتوانند زیرساختهای پرداخت ماشینی را با امنیت بالا، سرعت مناسب و کارمزد پایین فراهم کنند.
با وجود این، افزایش تعداد تراکنشهای ارزهای دیجیتال بهتنهایی نشاندهنده موفقیت اقتصادی این شبکهها نخواهد بود. حجم واقعی مبادلات مالی و مجموع کارمزدهای پرداختشده نیز معیارهای مهمی برای ارزیابی میزان استفاده واقعی از این فناوری خواهند بود.